Mesurer la pauvreté ou la pauvreté de la mesure en Argentine
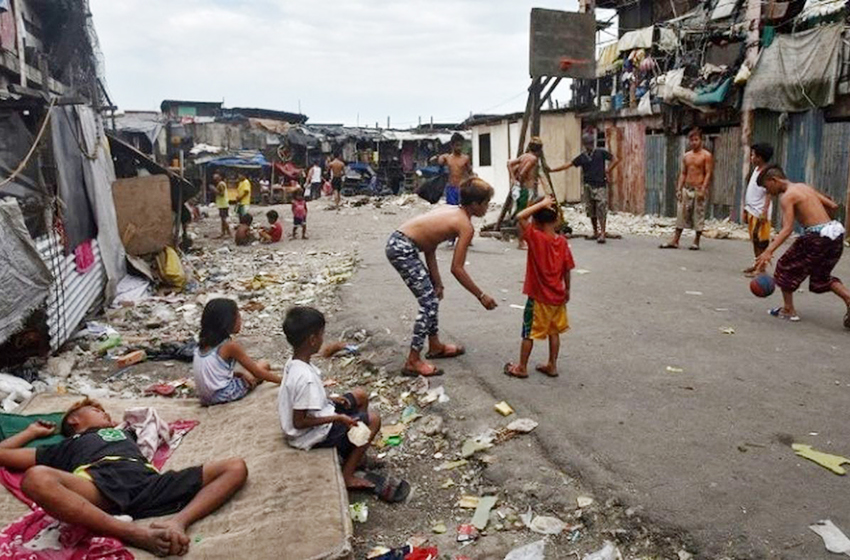
Un éditorial du Washington Post , paru le 3 avril 2026 [1], qualifiait l'administration de Javier Milei d'« expérience radicale » aux résultats concrets. Il soulignait notamment la réduction de la pauvreté, passée de 53 % à 28 %, et de l'inflation, ramenée de 200 % à 33 % par an d'ici février 2026.
Dans cet article, Jésica Pla, chercheuse au CLACSO , démontre les faiblesses de ces données et comment elles masquent une réalité d'appauvrissement, de baisse du pouvoir d'achat et d'endettement croissant des familles en Argentine.
Mesurer la pauvreté ou la pauvreté de la mesure
Réflexions sur le contexte argentin actuel
Jessica Lorena Pla [2]
En Argentine, la mesure de la pauvreté repose sur des critères monétaires. Le panier alimentaire de base (PAB) est calculé pour déterminer le seuil d'indigence (le revenu minimum nécessaire pour couvrir les besoins nutritionnels). Les dépenses en biens et services non alimentaires s'y ajoutent pour obtenir le panier de base total (PBT), qui établit le seuil de pauvreté. Le taux de pauvreté indique le pourcentage de la population dont le revenu familial est insuffisant pour couvrir le PBT. Ces données proviennent principalement de l'Enquête permanente auprès des ménages (EPM) menée par l'Institut national de la statistique et des recensements (INDEC). Toutefois, la pertinence de cet indicateur monétaire pour refléter la réalité des familles est remise en question.
Une note récente (Salvia, 2026) critique la présentation « légère » des données sur la baisse de la pauvreté à 28,2 % en 2025 (INDEC, 2026), et appelle à un débat public rigoureux qui remette en question les mécanismes de construction de l’indicateur et sa capacité à mesurer la réalité de la vie des gens.
L'auteur identifie un problème méthodologique majeur : la variabilité des déclarations de revenus. Depuis fin 2023, l'Enquête permanente auprès des ménages (EPH) a constaté une augmentation constante des revenus déclarés, notamment ceux qui ne proviennent pas d'un emploi (comme les programmes et transferts gouvernementaux). Cette évolution est attribuée aux modifications apportées au questionnaire, conçues pour mieux prendre en compte ces transferts. Le taux de pauvreté diminue car des revenus auparavant non comptabilisés sont désormais enregistrés, sans pour autant refléter nécessairement une réelle augmentation du revenu disponible ou du pouvoir d'achat des ménages. Par ailleurs, le panier de consommation est obsolète : celui utilisé pour calculer le seuil de pauvreté repose sur des habitudes de consommation dépassées (mesurées par l'Enquête nationale auprès des ménages de 2017-2018). Ce cadre méthodologique ne permet pas de saisir la hausse des coûts non alimentaires résultant du réalignement (à la hausse) des prix relatifs entre 2024 et 2025, qui a accru le poids des services essentiels (logement, transports, énergie, communications) dans le budget des ménages. Par conséquent, les ménages statistiquement classés comme « non pauvres » disposent en réalité de moins de revenus pour couvrir les dépenses essentielles autres que l'alimentation, ce qui contredit l'optimisme suggéré par la baisse de l' indicateur r.
Réduire les données à l'atteinte ou non d'un certain seuil de revenu pour être considéré comme « pauvre » ou « non pauvre » restreint le débat et empêche une compréhension plus fine des conditions de vie de la population. Une perspective plus large soulève des questions telles que : comment les familles parviennent-elles à se procurer les biens et services nécessaires pour « éviter la pauvreté » ? Combien de personnes au sein du foyer travaillent pour y parvenir ? Combien d'heures travaillent ces personnes ? Quelles autres stratégies mettent-elles en œuvre ?
Pour comprendre comment les familles parviennent à se procurer le panier alimentaire de base, il est nécessaire d'aller au-delà du revenu du travail et d'analyser des stratégies de survie telles que la financiarisation de la consommation de base . Des rapports récents de la Banque centrale d'Argentine (BCRA, 2025) indiquent que l'endettement est devenu un facteur essentiel à la survie de larges pans de la population : on estime que les familles considérées comme pauvres ne couvrent que 64,4 % de leurs besoins grâce à leurs revenus, qu'ils soient issus du travail ou d'autres sources de revenus, tandis que le tiers restant constitue un « déficit d'endettement » qui les empêche statistiquement de basculer dans l'extrême pauvreté, mais qui crée une opacité dans les mesures de progrès social en maintenant leur niveau de vie grâce à l'absorption de la dette.
De même, 2026 marque un tournant : la capacité de remboursement atteint ses limites, ce qui se traduit par un taux de défaut de paiement à son plus haut niveau depuis plus de vingt ans. Le défaut de paiement est particulièrement critique pour les prêts personnels et le secteur de la Fintech, où il dépasse 30 % dans certains segments en raison de l’épuisement des lignes de crédit renouvelables pour couvrir les dépenses courantes.
L’objectif principal de cette dette est de couvrir les besoins fondamentaux, c’est-à-dire les éléments qui sont mesurés dans le panier de pauvreté :
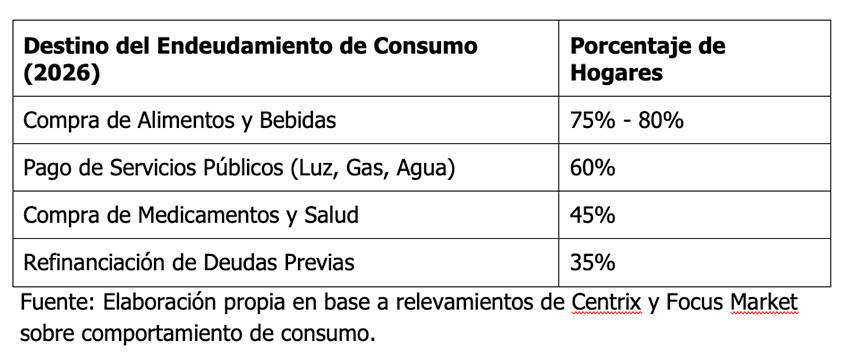
Cette dynamique repose sur un crédit qui est passé d'un outil pour les biens durables à un moyen de subsistance : entre 75 % et 80 % des ménages s'endettent pour acheter de la nourriture, 60 % pour les services publics et 45 % pour la santé.
Ce bref examen nous amènerait à supposer que la stabilité apparente des indicateurs de pauvreté est, en réalité, le symptôme d' un système qui finance la survie au prix d'une privation d'avenir , d'une pression sur la vie quotidienne et d'une limitation des stratégies de mobilité sociale future au sein des familles.
Une étude qualitative sur l'inclusion financière en Argentine, menée entre janvier et février 2026, révèle que l'endettement des travailleurs du secteur informel et des personnes à bas salaires n'est pas perçu comme un investissement, mais plutôt comme une ponction constante sur leurs ressources vitales. Le financement numérique fonctionne actuellement comme une « urgence sociale financée » qui absorbe le choc inflationniste.
Même dans le cadre d'un emploi formel, le crédit apparaît comme la seule solution face aux imprévus, se transformant rapidement en un piège de crédits à la consommation. Roberto (50 ans), gestionnaire d'immeuble, le décrit ainsi :
« La première fois, c'était parce que notre machine à laver est tombée en panne… J'ai regardé l'appli et elle indiquait que j'avais environ soixante-dix mille pesos disponibles… J'ai pris ce dont j'avais besoin. Mais ensuite, on se rend compte que les taux d'intérêt sont élevés, que ça ne vaut pas le coup, mais on prend quand même l'argent parce qu'on était à court ce mois-là. Le mois suivant, on en prend un autre . Et puis on se retrouve avec deux prêts en cours. Puis trois… et voilà. Quand les échéances arrivent, il ne reste plus rien à économiser. Le salaire arrive, il passe dans les dépenses et les remboursements, et c'est tout … »
Pour les travailleurs du secteur informel, l'immédiateté des plateformes Fintech remplace les services bancaires traditionnels, servant de « pansement » pour les services de base :
« Mercado Pago est plus pratique… c’est pour les petites dépenses. Par exemple, si ma facture internet arrive le 20 et que je ne peux pas la payer, je fais un prêt pour éviter la coupure de mon service. Ou si je dois payer 60 et que je n’ai que 50 en espèces, j’emprunte le reste sur Mercado Pago . »
Compte tenu de l'opacité des données – conséquence des changements d'instruments de mesure et d'une collecte des revenus qui ne reflète pas le pouvoir d'achat réel – la dichotomie statistique consistant à se situer de part et d'autre du seuil de pauvreté est insuffisante pour caractériser la vulnérabilité des familles argentines. Une analyse exhaustive doit dépasser ce seuil monétaire pour saisir les dimensions critiques où la précarité s'aggrave : les inégalités entre les sexes, qui pèsent de manière disproportionnée sur la prise en charge des personnes dépendantes dans les ménages aux stratégies de survie précaires ; la fragmentation territoriale, qui conditionne l'accès aux services et aux opportunités selon le code postal, entre autres. Fondamentalement, nous ne devons pas perdre de vue le carrefour générationnel auquel nous sommes confrontés . La gestion macroéconomique ne peut se retrancher derrière une amélioration des indicateurs globaux pour masquer ces carences structurelles. L'endettement de subsistance, simple palliatif temporaire, n'est pas un phénomène anodin ; il transfère la précarité aux jeunes, qui héritent d'un horizon de mobilité sociale hypothéqué par l'incertitude et l'accumulation de dettes.
Discuter de la construction des indicateurs sociaux est donc un impératif intellectuel et éthique. Seul un débat public rigoureux et éclairé, qui replace les droits sociaux et la qualité de vie au cœur des préoccupations, permettra d’élaborer un projet de développement collectif qui cesse de financer les besoins immédiats au détriment de l’avenir des générations futures.
Références utilisées
Banque centrale de la République argentine. (2025). Rapport sur l'inclusion financière : octobre 2025. [PDF]. https://www.bcra.gob.ar/archivos/Pdfs/PublicacionesEstadisticas/Informe-inclusion-financiera-octubre-25.pdf
Focus Market. (15 mai 2026). 6 ménages argentins sur 10 ont des dettes non bancaires . Blog de Focus Market. https://focusmarket.com.ar/blog/6-de-cada-10-hogares-de-argentina-tiene-deuda-no-bancaria/
Informate Salta. (24 mai 2026). La nouvelle carte de l'endettement des ménages en Argentine : comment et pourquoi les ménages s'enfoncent dans la dette . https://informatesalta.com.ar/economia/el-nuevo-mapa-del-endeudamiento-familiar-en-argentina–como-y-por-que-se-ahogan-los-hogares_a695d56f7583e69812801c53c
Institut national de la statistique et des recensements (INDEC). (2026). Incidence de la pauvreté et de l'extrême pauvreté dans 31 zones urbaines : second semestre 2025 (Rapports techniques, vol. 10, n° 80 ; Conditions de vie, vol. 10, n° 7). [PDF]. https://www.indec.gob.ar/uploads/informesdeprensa/eph_pobreza_03_269225CA3217.pdf
Messina, GM (2017). « La construction sociale des indicateurs de pauvreté : une application au cas de l’Argentine ». Athenea Digital. Journal of Social Thought and Research , 17 (3), 247-270. https://doi.org/10.5565/rev/athenea.2045
Primera Edición. (23 mai 2026). Crise économique argentine 2026 : ajustement, pauvreté, délinquance et fédéralisme . https://www.primeraedicion.com.ar/nota/101095339/crisis-economica-argentina-2026-ajuste-pobreza-morosidad-federalismo/
Salvia, A. (2026, 23 mars). L'insoutenable légèreté des statistiques sur la pauvreté . Perfil. https://www.perfil.com/noticias/opinion/la-insoportable-levedad-del-dato-de-pobreza-por-agustin-salvia.phtml
[1] De nouvelles données en provenance d’Argentine montrent la véritable réponse à la pauvreté.
[2] CONICET – CAECS Université ouverte interaméricaine. Directeur du groupe de travail CLACSO « Inégalités et changement social » (2026 – 2028).