Medindo a pobreza ou a pobreza de mensuração na Argentina
Um editorial publicado pelo The Washington Post em 3 de abril de 2026 [1] descreveu a administração de Javier Milei como uma “experiência radical” com resultados concretos. Destacou a redução da pobreza de 53% para 28% e da inflação de 200% para 33% anualmente até fevereiro de 2026.
Neste artigo, a pesquisadora do CLACSO, Jésica Pla, demonstra a fragilidade desses dados e como eles ocultam uma realidade de empobrecimento, diminuição do poder de compra e aumento do endividamento entre as famílias na Argentina.
Medir a pobreza ou a pobreza de medição
Reflexões sobre o contexto argentino atual
Jessica Lorena Pla [2]
A medição da pobreza na Argentina baseia-se em critérios monetários. A Cesta Básica de Alimentos (CBA) é calculada para determinar a "linha de indigência" (a renda mínima necessária para suprir as necessidades nutricionais). A essa renda, somam-se os gastos com bens e serviços não alimentares para obter a Cesta Básica Total (CBT), que estabelece a "linha de pobreza". A "taxa de pobreza" indica a porcentagem da população sem renda familiar suficiente para adquirir a CBT. Os dados provêm principalmente da Pesquisa Permanente de Domicílios (PPD) realizada pelo Instituto Nacional de Estatística e Censos (INDEC). No entanto, recentemente questiona-se se esse indicador monetário reflete adequadamente a realidade das famílias.
Uma nota recente (Salvia, 2026) critica a apresentação "leve" dos dados sobre a queda da pobreza para 28,2% em 2025 (INDEC, 2026), instando a um debate público rigoroso que questione os mecanismos de construção do indicador e sua capacidade de medir a realidade da vida das pessoas.
O autor identifica um problema metodológico crucial: a variação na declaração de renda. Desde o final de 2023, a Pesquisa Permanente de Domicílios (PPD) tem documentado um aumento constante na renda declarada, particularmente na renda não proveniente de emprego (como programas e transferências governamentais). Essa mudança é atribuída a modificações no questionário da pesquisa, elaboradas para captar essas transferências de forma mais eficaz. A taxa de pobreza cai porque a renda que antes não era contabilizada agora está sendo registrada, sem necessariamente refletir um aumento real na renda disponível ou no poder de compra das famílias. Em segundo lugar, a cesta de consumo está desatualizada: a cesta utilizada para calcular a linha de pobreza baseia-se em padrões de consumo obsoletos (medidos pela Pesquisa Nacional de Domicílios de 2017-2018). Essa estrutura metodológica não consegue captar o aumento nos custos não alimentares resultante do realinhamento (aumento) dos preços relativos entre 2024 e 2025, o que aumentou o peso dos serviços essenciais (moradia, transporte, energia, comunicações) no orçamento familiar. Consequentemente, as famílias estatisticamente classificadas como "não pobres" têm, na verdade, menos renda para cobrir despesas essenciais além da alimentação, contradizendo o otimismo sugerido pela diminuição do indicador r.
Simplificar os dados a "atingir ou não atingir" um determinado limiar de renda para ser considerado "pobre" ou "não pobre" restringe o debate e impede uma compreensão mais profunda das condições de vida da população. Questões que surgem de uma perspectiva mais ampla incluem: Como as famílias conseguem "atingir" esse conjunto de bens e serviços para "evitar a pobreza"? Quantas pessoas na família trabalham para alcançar esse objetivo? Quantas horas trabalham aqueles que trabalham? Que outras estratégias elas empregam?
Para entender como as famílias "conseguem arcar com" a Cesta Básica Universal (CBU), é necessário ir além da renda do trabalho e analisar estratégias de sobrevivência como a financeirização do consumo básico . Relatórios recentes do Banco Central da Argentina (BCRA, 2025) indicam que o endividamento se tornou um insumo fundamental para a sobrevivência de grandes setores da população: estima-se que as famílias classificadas como pobres cubram apenas 64,4% de sua renda com rendimentos do trabalho ou de outras fontes, enquanto o terço restante constitui uma "lacuna de endividamento" que as impede de cair estatisticamente na pobreza extrema, mas cria opacidade nas medições do progresso social, sustentando o padrão de vida por meio da absorção de dívidas.
Da mesma forma, 2026 marca um ponto de virada: a capacidade de pagamento atingiu seu limite, resultando em uma taxa de inadimplência que alcançou seu nível mais alto em mais de vinte anos. A inadimplência é particularmente crítica em empréstimos pessoais e no setor de fintechs, onde ultrapassa 30% em alguns segmentos devido ao esgotamento da linha de crédito rotativo para cobrir despesas correntes.
O principal objetivo dessa dívida é cobrir necessidades básicas, ou seja, os itens que são contabilizados na Cesta Básica de Pobreza:
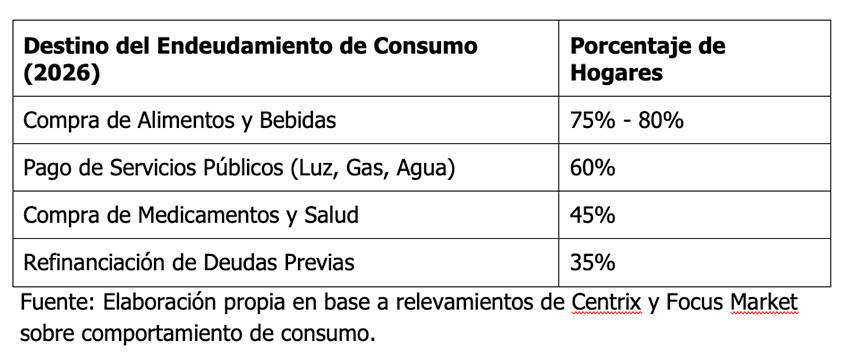
Essa dinâmica depende do crédito, que deixou de ser uma ferramenta para bens duráveis e se tornou uma ponte para a subsistência: entre 75% e 80% das famílias se endividam para comprar alimentos, 60% para serviços públicos e 45% para saúde.
Esta breve análise leva-nos a supor que a aparente estabilidade dos indicadores de pobreza é, na realidade, sintoma de um sistema que financia a sobrevivência à custa da privação do futuro , da pressão sobre a vida quotidiana e da limitação das estratégias de mobilidade social futura no seio das famílias.
Um estudo qualitativo sobre inclusão financeira na Argentina, realizado entre janeiro e fevereiro de 2026, revela que o endividamento entre trabalhadores informais e de baixa renda não é um projeto de investimento, mas sim um dreno constante de recursos para a sobrevivência. O financiamento digital funciona atualmente como uma "emergência social financiada" que absorve o choque inflacionário.
Mesmo em empregos formais, o crédito surge como a única solução para imprevistos, transformando-se rapidamente numa armadilha de prestações. Roberto (50), gestor de edifícios, descreve a situação:
"A primeira vez foi porque nossa máquina de lavar quebrou... Consultei o aplicativo e dizia que eu tinha cerca de setenta mil pesos disponíveis... Peguei o que precisava. Mas aí você percebe que os juros são altos, que não vale a pena, mas você pega mesmo assim porque estava sem dinheiro naquele mês. No mês seguinte, você pega outro . E aí você tem dois empréstimos. E depois três... e pronto. Quando as parcelas vencem, você não tem nada para economizar. Seu salário entra, vai para as despesas e pagamentos, e é isso ..."
Para os trabalhadores informais, a instantaneidade das plataformas Fintech substitui os serviços bancários tradicionais, servindo como uma solução paliativa para serviços básicos:
"O Mercado Pago é mais conveniente... é para despesas menores. Por exemplo, se minha conta de internet chega no dia 20 e eu não consigo pagar, pego um empréstimo para que não cortem meu serviço. Ou se eu tenho que pagar 60 e só tenho 50 em dinheiro, pego o resto emprestado no Mercado Pago ."
Dada a opacidade dos dados — produto de mudanças nos instrumentos de medição e da coleta de renda que não reflete o poder de compra real — a dicotomia estatística de estar de um lado ou de outro da linha da pobreza é insuficiente para caracterizar a vulnerabilidade das famílias argentinas. Uma análise abrangente deve transcender o limiar monetário para capturar dimensões críticas onde a privação se aprofunda: a desigualdade de gênero, que sobrecarrega desproporcionalmente o cuidado familiar em lares com estratégias de sobrevivência precárias; a fragmentação territorial, que condiciona o acesso a serviços e oportunidades de acordo com o CEP, entre outras dimensões. Fundamentalmente, não podemos perder de vista a encruzilhada geracional que enfrentamos . A gestão macroeconômica não pode se esconder atrás de uma melhora nos indicadores agregados para ocultar essas deficiências estruturais. O endividamento de subsistência como paliativo temporário não é um fenômeno inofensivo; é uma transferência da precariedade para os jovens, que herdam um horizonte de mobilidade social hipotecado pela falta de previsibilidade e pelo acúmulo de dívidas financeiras.
Discutir a construção de indicadores sociais é, portanto, um imperativo intelectual e ético. Somente um debate público rigoroso e informado, que recupere a perspectiva dos direitos sociais e da qualidade de vida, nos permitirá conceber um projeto de desenvolvimento coletivo que deixe de financiar necessidades imediatas em detrimento do futuro das gerações futuras.
Referências utilizadas
Banco Central da República Argentina. (2025). Relatório de Inclusão Financeira: outubro de 2025. [PDF]. https://www.bcra.gob.ar/archivos/Pdfs/PublicacionesEstadisticas/Informe-inclusion-financiera-octubre-25.pdf
Focus Market. (15 de maio de 2026). 6 em cada 10 famílias na Argentina têm dívidas não bancárias . Blog Focus Market. https://focusmarket.com.ar/blog/6-de-cada-10-hogares-de-argentina-tiene-deuda-no-bancaria/
Informate Salta. (24 de maio de 2026). O novo mapa do endividamento familiar na Argentina: como e por que as famílias estão se afogando em dívidas . https://informatesalta.com.ar/economia/el-nuevo-mapa-del-endeudamiento-familiar-en-argentina–como-y-por-que-se-ahogan-los-hogares_a695d56f7583e69812801c53c
Instituto Nacional de Estatística e Censos (INDEC). (2026). Incidência de pobreza e extrema pobreza em 31 áreas urbanas: Segundo semestre de 2025 (Relatórios Técnicos Vol. 10, nº 80; Condições de Vida Vol. 10, nº 7). [PDF]. https://www.indec.gob.ar/uploads/informesdeprensa/eph_pobreza_03_269225CA3217.pdf
Messina, GM (2017). “A construção social dos indicadores de pobreza: uma aplicação ao caso da Argentina”. Athenea Digital. Revista de Pensamento e Pesquisa Social , 17 (3), 247-270. https://doi.org/10.5565/rev/athenea.2045
Primera Edición. (23 de maio de 2026). Crise Econômica Argentina 2026: Ajuste, Pobreza, Inadimplência e Federalismo . https://www.primeraedicion.com.ar/nota/101095339/crisis-economica-argentina-2026-ajuste-pobreza-morosidad-federalismo/
Salvia, A. (23 de março de 2026). A insuportável leveza da estatística da pobreza . Perfil. https://www.perfil.com/noticias/opinion/la-insoportable-levedad-del-dato-de-pobreza-por-agustin-salvia.phtml
[1] Novos dados da Argentina mostram a verdadeira resposta à pobreza.
[2] CONICET – CAECS Universidade Aberta Interamericana. Diretor do Grupo de Trabalho CLACSO “Desigualdades e mudança social” (2026 – 2028).