La deuda, ese salvavidas de plomo
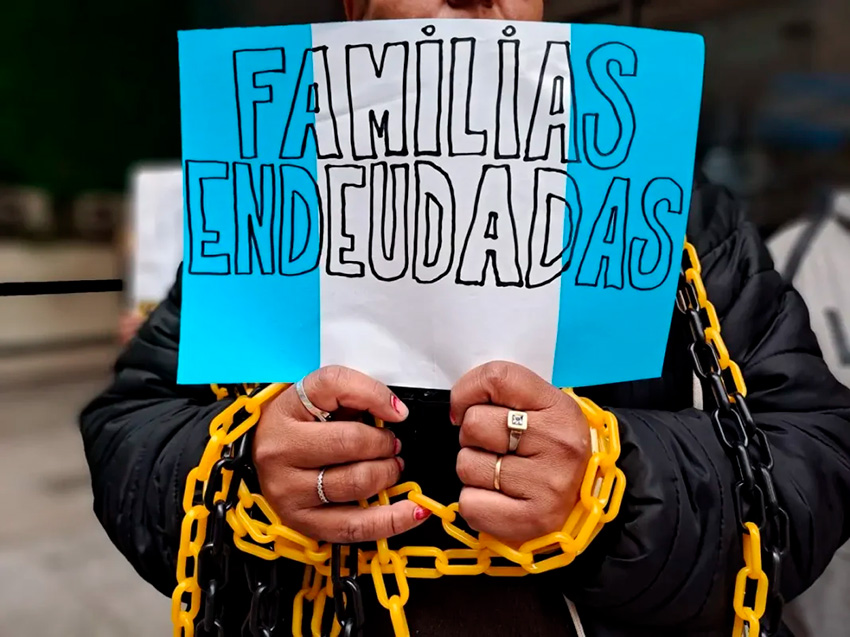
Próximo a cumplir tres años de gobierno, el ajuste impuesto por Javier Milei en Argentina “viene siendo financiado por el endeudamiento familiar, estima Verónica Gago. Derramado de arriba hacia abajo, del FMI a los hogares, con salarios que no alcanzan, y a la distancia de un click, el endeudamiento es la nueva normalidad de las vidas precarizadas. Pero ¿qué pasa cuando ya no se pueden pagar esas deudas? ¿Cómo funciona esa maquinaria depredadora?” se interroga.
A su vez, Mariana Gené, Gabriel Kessler y Gabriel Vommaro entienden que “la morosidad de los hogares argentinos creció con rapidez y se instaló en la agenda pública. El Banco Central informó que la mora de las financiaciones a las familias pasó del 2,94% en febrero de 2025 al 12,8% en junio de 2026. En el Congreso se acumularon proyectos de refinanciación, regulación del crédito y desendeudamiento. El Gobierno rechazó intervenir: ‘¿Les pusieron una pistola en la cabeza?’, preguntó Javier Milei. Para el presidente libertario, las deudas son acuerdos entre privados y asistir a quienes no pueden pagarlas significaría trasladar el costo a los demás.”
A su vez, Maximiliano Alonso analiza que “las familias argentinas toman poco crédito y aun así no logran devolverlo. La explicación no está en la tasa a la que se presta sino en lo que se cobra después, y en un límite legal que se eliminó por decreto en diciembre de 2023. Debajo de todo eso hay un circuito que ninguna estadística registra”.
Finalmente, para Ariel Wilkis “el aumento de la mora ya instaló su propia agenda. Ocupa la atención pública y asoma como preocupación legislativa: proyectos de refinanciación, límites a las tasas, alivios transitorios para deudores. La pregunta que me interesa hacer no es cuánta mora hay hoy, sino cómo mirar ese dato en el largo plazo: qué categorías movilizamos para leerlo, qué transformaciones profundas viene a expresar, y qué futuro —o qué ausencia de futuro— nos está planteando.”
El ajuste lo financia el endeudamiento familiar
La deuda, ese salvavidas de plomo
El ajuste de los casi dos años y medio del gobierno de Milei viene siendo financiado por… el endeudamiento familiar. Derramado de arriba hacia abajo, del FMI a los hogares, con salarios que no alcanzan, y a la distancia de un click, el endeudamiento es la nueva normalidad de las vidas precarizadas. Pero ¿qué pasa cuando ya no se pueden pagar esas deudas? ¿Cómo funciona esa maquinaria depredadora?
El fintech vino a cambiar las formas de hacer frente a las situaciones de precariedad y urgencia.
El peso de la deuda en la llamada crisis de salud mental es central.
Por Verónica Gago*
Habla de su deuda personal la piba “cansada” frente al paro de transporte, cuyo testimonio se viraliza en redes por el racconto exhaustivo que logra en minutos de lo que significa la condición obrera hoy en Argentina: precarizada, pluriempleada, con responsabilidades de cuidado, lidiando con condiciones de vivienda y transporte deplorables y… sobreendeudada. Habla de deuda de las familias la estudiante secundaria que responde por el desfinanciamiento educativo y la salud mental de lxs jóvenes en programas de TV. Habla de deuda el jubilado que sale a manejar Uber. Habla de deuda el trabajador asalariado a quien los bancos le absorben la totalidad del salario a principio de mes. Habla de deuda la docente a punto de renunciar porque hace cuentas y concluye que casi está poniendo plata de su bolsillo y que conviene diversificar su pluriempleo en plataformas. Habla de deuda la madre que cuida a familiares con discapacidad, obligada a nuevos gastos al ritmo del recorte de programas públicos. Habla de deuda la feriante acosada por los prestamistas del barrio, que no logra repuntar las ventas y confirma la caída del consumo. Habla de deuda el trabajador de pyme despedido, que no logra encontrar trabajo y que confiesa que Didi ya está saturada de choferes en su ciudad pequeña. Habla de deuda la empleada de comercio a la que le pagan el salario en cuotas. Habla de deuda un paciente apesadumbrado en la cola de la farmacia por el recorte de prestaciones de su obra social. Habla de deuda el inquilino, que ya tomó crédito para pagar las expensas, y que ahora además se endeuda con Mercado Pago para pagar el alquiler.
La deuda se convirtió en pocos meses en la condición común de una subsistencia amenazada. La deuda se convirtió en el salvavidas de plomo de rutinas angustiosas mientras aumenta la inflación y la desregulación comanda el saqueo contra quienes viven de su trabajo. No es para menos: 20,5 millones de personas tienen deudas para llegar a fin de mes, sea con bancos, tarjetas de crédito, billeteras virtuales, plataformas o tarjetas de supermercados y otras (1).
Pero también las deudas son una preocupación de masas ahora porque, junto con su multiplicación, se revela otra cosa: que ya se volvieron impagables. Hay un cambio de pantalla en este videojuego que la ultraderecha vendió bajo el slogan de “libertad financiera”. Los récords de morosidad son el índice de esa deuda que se hizo bola de nieve, que no logra ni pagarse, ni refinanciarse porque los intereses la inflaron y porque su velocidad es una competencia imposible con los ingresos. Mientras tanto, aumentó el acoso, la presión y la angustia que obliga a quienes deben a jornadas de trabajo sin fin, o a pedir prestado a familiares (incluso rogar que saquen crédito los familiares), dar de baja la obra social, caerse del monotributo y vender pertenencias. El gobierno no pudo dejar de pronunciarse. Reaccionó el propio presidente a una nota de Al Jazeera sobre el endeudamiento familiar que tuvo repercusión internacional. Luego salió el ministro de Economía Luis Caputo a decir que no está mal que las familias se endeuden, provocando el enojo de muchxs. Detrás de los números, los casos se repiten, se multiplican, y son causa del cambio del humor social. La estrategia de encapsular la deuda en la culpa y la vergüenza empieza a colapsar y el odio se dirige a la gestión libertaria, que se encuentra en los índices más bajos de aceptación desde que asumió. ¿Puede la deuda de las familias hacer explotar al gobierno?
Un umbral nuevo
La deuda en los hogares tiene sus flujos, sus formas de expandirse e intensificarse. No es nueva, pero está pasando un umbral y se siente. Si hacemos una genealogía breve hay dos momentos que sobresalen. Uno es la pandemia, cuando se consolidó la alianza entre lo digital del celular y la deuda tomada en medio de la emergencia. Fue entonces cuando se masificaron las billeteras virtuales. Lo que técnicamente se llama fintech no es sólo, como su nombre lo indica, una tecnología financiera: es un maridaje entre digitalización y finanzas que vino a cambiar las formas de hacer frente a las situaciones de precariedad y urgencia. Es una alianza entre celular y finanzas que llegó para capilarizar aún más la oferta de dinero instantáneo y lubricar la carrera con pequeñas especulaciones cotidianas para hacer unos pesos demás. Con un click, los préstamos aparecen registrados en el saldo de la pantalla del teléfono y los intereses empiezan a correr.
El segundo momento-umbral está siendo el acumulado de pobreza-inflación-desregulación económica que marca este tercer año de gobierno de Milei. En estos últimos meses, la cuestión de la deuda de las familias, las personas y los hogares se convirtió en la conversación pública cotidiana que los medios no pudieron esquivar. Que la plata no alcanza es una realidad de hace bastante tiempo. Pero justo a eso vino a dar respuesta la deuda. La deuda financió con intereses puestos en letra chica el ajuste. Lo que los ingresos dejaron de cubrir, lo cubrió la deuda. Los aumentos en los servicios básicos se financiaron con cuotas. Lo que no cayó del consumo los dos primeros años del gobierno fue porque se sustentó con endeudamiento. Pero este uso de la toma de deuda, por un lado, aceleró el empobrecimiento: un verdadero extractivismo sobre los salarios, jubilaciones y otros ingresos a manos de la economía desregulada. Por otro lado, multiplicó las ofertas crediticias: se combinó la deuda bancaria y no bancaria, informal y de billetera, de prestamista y de tarjeta de crédito. La deuda no es ahistórica; por el contrario: cumple funciones específicas en secuencias temporales determinadas. Es, sin embargo, un mecanismo versátil en la gestión de la explotación del trabajo precarizado a favor de su financierización. Esto es: la deuda lleva a incorporar lo financiero como elemento interno de reproducción de la fuerza laboral, vinculado a la supervivencia, apegado a los deseos y disponible como herramienta frente al despojo.
Pero hoy estamos ante un límite: la deuda ya no contiene. La deuda se hizo insustentable y se dice de a millones de pesos en economías domésticas desfondadas. Endeudarse está dejando de ser el elástico que permite darle aire a la promesa del gobierno de que todo va a mejorar. La mora actual en fintech, en las ahora populares billeteras virtuales, duplica a la de otras entidades (3). Estos números aumentan cuando se mide la situación de la juventud: 1 de cada 3 jóvenes ya no puede pagar lo que debe (4), lo que se suma a su peor situación de empleo.
Hostigamiento y desesperación
Según la exposición de Luci Cavallero (5) en la Comisión de Defensa al Consumidor del Congreso de la Nación, presidida por Hugo Yasky, la situación de mora se debe a que las personas que originalmente podían sostener sus compromisos financieros, ya no pueden; que las refinanciaciones sucesivas para evitar la mora, ya no alcanzan; que el crecimiento exponencial de la deuda se debe principalmente a los intereses que la engrosan mes a mes. Según el informe elaborado por la organización Movida Ciudad, que viene realizando encuentros federales por el desendeudamiento y acompañamiento a personas endeudadas, la desesperación de quienes están con deudas con las entidades bancarias se debe a que “ofrecen refinanciaciones con cuotas que superan la capacidad real de pago y en algunos casos inducen a la mora como condición para acceder a planes de refinanciación”[1]. Es también un problema el hecho de que no se informa sobre el modo en que afectan los ingresos mediante débitos automáticos y se obstaculiza la presentación de notas a los bancos ya que una nota sirve como prueba de voluntad de pago, retrasando la intimación. En el caso de las billeteras virtuales y financieras es peor porque directamente no hay canales de atención efectivos, sólo respuestas automatizadas, nula transparencia sobre tasas e intereses, lo cual lleva a una derivación rápida a instancias de cobranza. Ahí llega la parte más depredadora de la cadena: son los estudios de cobranza los que empiezan a hostigar no sólo a quienes son titulares de deuda, también a familiares e incluso llaman a sus trabajos. Operan por llamadas telefónicas y mensajes de wasap amenazando de embargo y otras medidas judiciales aún sin que esa sea una posibilidad concreta en dicha instancia. Mientras tanto, el desamparo es total. Se eliminó por decreto en 2025 el Servicio de Conciliación Previa en las Relaciones de Consumo (COPREC), que dependía del ministerio de Economía y era la principal herramienta que tenían las personas para reclamar sin litigar. Este organismo resolvía conflictos entre consumidores y proveedores con carácter pre-judicial, existía desde 2014 y actuaba a nivel nacional.
Ya no existe más esa instancia gratuita. Según señala dicho informe, los reclamos ahora pasan a defensa del consumidor local (provincia o municipio) o a mediación y vía judicial. En el medio, las personas endeudadas caen en la desesperación. ¿Quién tiene tiempo de ocuparse de todas esas averiguaciones en medio de días colapsados de tareas?
El desendeudamiento, la nueva paritaria
Conectar la deuda pública y la deuda de hogares ha sido una clave feminista que anticipó el efecto derrame desde las alturas del FMI: la deuda externa se traduce como austeridad de arriba hacia abajo, del Estado a los hogares. El FMI acaba de acudir al salvataje del país ratificando el acuerdo. Pero esa tecnología del aguante está tocando un límite. Los relatos en primera persona son variados. Sin embargo, en el caso de quienes tienen responsabilidades de cuidado, en su mayoría mujeres, la deuda tiene aún más peso. Son los hogares monomarentales los que experimentan mayor ahogo y en donde el endeudamiento genera un stress emocional que no tiene donde descargarse y debido a que se cruza con la llamada “deuda alimentaria”. La deuda deviene así un gran intensificador de asimetrías previas en relación a la situación habitacional, de trabajo de cuidados, de dependencia de programas de ayuda estatal. El engranaje de la deuda, que ya no es excepcional, sino cotidiano y en escalada, es parte clave de una economía anímica de agotamiento. Además, debido a la presión del auto ajuste de gastos, mucha gente confiesa recortar sesiones con el psicólogo, salidas con amigxs y otras actividades sociales. La deuda deviene un dispositivo de aislamiento, fragiliza los vínculos sociales y refuerza la humillación en la vida cotidiana (“no sirvo”, “ya no puedo salir de ésta”, “tomé decisiones equivocadas”, etc.). El peso de la deuda en la llamada crisis de salud mental es central.
Pedro Bussetti, titular de DEUCO (Defensa de Usuario y Consumidores), da a conocer cada vez que puede situaciones extremas de personas jubiladas en el conurbano bonaerense. Ante la imposibilidad de solventar los gastos básicos viene la deuda, pero ante la mora empieza esa otra tecnología más dosmilunera: conectarse del cable de la luz, hacer trueque de alimentos, confiar en el intercambio de servicios y ayudas. Y, por supuesto, lo que surgió de aquella crisis y hoy está al borde de su capacidad instalada: los comedores populares.
Mientras tanto, desde varios sindicatos el tema está en agenda con carácter de urgencia. En la encuesta que estamos realizando entre ATE (Asociación de Trabajadores del Estado) y su Secretaría de Género y Diversidad, el Observatorio Sindical de Relaciones Laborales y el GIIF (Grupo de Investigación e Intervención Feminista) de la Universidad de Buenos Aires, analizamos la intersección entre la caída salarial, el endeudamiento y el pluriempleo. En una de las reuniones un dirigente sindical contó que los trabajadores tienen tal nivel de endeudamiento que van a la madrugada a los cajeros, la noche misma de acreditación del salario, para evitar que por la mañana sea “chupado” por las deudas preexistentes. Muchos de esos bancos son bancos “públicos”, hoy también en la mira de la corrupción del gobierno.
También surge el dato de la generalización del recurso de pedido de adelanto de salario para pagar deudas y alquiler. Sindicatos en distintas provincias ya están reclamando un plan de desendeudamiento para trabajadorxs municipales, provinciales y estatales en general. Está claro que no hay discusión paritaria sin discusión sobre el desendeudamiento. Justamente porque la deuda provoca una extracción sin límite sobre los salarios, porque el número de recomposición salarial apenas compite con la inflación y se queda lejos del porcentaje del salario que se usa para pagar deudas.
Venimos investigando el endeudamiento de los hogares hace tiempo. De hecho, sus efectos son precisos a la hora de entender lo que llamamos el autoritarismo de la “libertad financiera”, una clave de la ultraderecha del gobierno argentino para interpelar a las poblaciones precarizadas y endeudadas. Buena parte del voto a Milei se sustentó en la promesa de estabilidad frente a una economía cotidiana atravesada por la inflación. Esa deuda a nivel de la vida cotidiana produjo un entrenamiento en la precariedad y un modo de gestión del daño diario que se expresa en la devaluación de ingresos congelados. Duró bastante: dos años de retórica del sacrificio, del esfuerzo autoinfligido y de culpar a los derechos sociales colectivos por la economía desastrosa.
A través del sobreendeudamiento de la población se reconfigura la relación capital-trabajo por medio de la superexplotación financiera y algorítmica. Allí anuda el proyecto político del capitalismo anarcolibertario, mientras remata glaciares y tierras y hace demagogia punitiva. Pero también estamos constatando sus límites, corporales, anímicos, políticos. Algo ya huele a podrido.
NOTAS:
- Gerencia de Estudios Económicos del Banco Provincia, febrero 2026. https://www.bancoprovincia.com.ar/gateway/cdn/Semana%20Económica%20920%20(20-feb-26)
- “In Argentina, locals are taking loans to buy food”, Al Jazeera, https://www.aljazeera.com/economy/2026/2/16/in-argentina-locals-are-taking-loans-to-buy-food
- Central de Deudores del Banco Central de la República Argentina https://www.bcra.gob.ar/conocer-que-es-la-central-de-deudores/
- La Bancaria: informe “Libres o presos de las deudas: jóvenes en la mira de la crisis financiera”. https://www.instagram.com/p/DXXNKi8kVYq/?igsh=MWt1c3E0YzVpdXFkYg==
- Movida Ciudad
*Investigadora y activista feminista. Co-coordinadora del Grupo de Trabajo CLACSO “Economías populares: mapeo teórico y práctico”. Su último libro, escrito junto a Luci Cavallero, es Contra el autoritarismo de la libertad financiera, Tinta Limón ediciones, agosto 2025. Articulo publicado en EL DIPLO Nº 323 mayo de 2026 – © Le Monde diplomatique, edición Cono Sur
[1] https://www.youtube.com/live/B-0sFanc6bY?si=pLr0UMi21w5vrHzB&t=588z
Politizar la deuda sin apelar al Estado: endeudamiento e identificación política en el electorado de Milei
Por Mariana Gené, Gabriel Kessler y Gabriel Vommaro[1]
La morosidad de los hogares argentinos creció con rapidez y se instaló en la agenda pública. El Banco Central informó que la mora de las financiaciones a las familias pasó del 2,94% en febrero de 2025 al 12,8% en junio de 2026. En el Congreso se acumularon proyectos de refinanciación, regulación del crédito y desendeudamiento. El Gobierno rechazó intervenir: “¿Les pusieron una pistola en la cabeza?”, preguntó Javier Milei. Para el presidente libertario, las deudas son acuerdos entre privados y asistir a quienes no pueden pagarlas significaría trasladar el costo a los demás.
Desde julio de 2024 seguimos a cinco grupos de votantes del “núcleo duro” de Milei mediante contactos periódicos a través de grupos de WhatsApp.[2] La deuda los afecta, a veces de manera dramática, y muchos reconocen que dejó de ser un recurso excepcional para pagar alimentos, servicios y gastos cotidianos. Pero ese reconocimiento no conduce necesariamente a pedir regulación estatal ni a revisar su adhesión política. La novedad no está en el padecimiento, sino en cómo se interpreta: un mismo participante puede describir una economía que empuja a las familias a endeudarse y, minutos después, sostener que cada deudor debe hacerse cargo sin ayuda pública.
La teoría social clásica enseñó que entre la experiencia y las actitudes intervienen valores, puntos de vista y creencias que operan como grilla de lectura de lo que las personas viven. Marx llamó a eso ideología, pero los equívocos de su interpretación como falsa conciencia llevaron a buscar alternativas analíticas, desde la fenomenología hasta la teoría del habitus. Los estudios políticos mostraron, además, que las identidades colectivas y la adhesión a un líder funcionan como atajos cognitivos: permiten tomar posición sobre asuntos lejanos y dar sentido a la experiencia cotidiana. En contextos polarizados, el partidismo negativo –que solidifica al grupo en su aversión al adversario– organiza buena parte de la mirada sobre los acontecimientos: si un vocero del grupo considerado como adversario adopta una posición, los miembros del in-group tienden a suponer que la posición contraria es la adecuada.
Las y los votantes duros de Milei atraviesan este tipo de alineamiento. Muchos cruzaron un puente: dejaron atrás la expectativa de que el Estado se ocupe de los asuntos públicos y llegaron a la orilla de la crítica radical a su intervención. Cuando la situación de endeudamiento aprieta, ese apremio no basta para desandar el cruce.
La deuda no politiza por sí misma
La Argentina conoció otras coyunturas en las que las deudas ingresaron en la esfera pública, con desenlaces distintos. Durante la expansión del consumo de 2003-2015, el crédito fue vivido como vía de acceso a bienes y bienestar; mientras las cuotas se integraran al presupuesto doméstico, la deuda se narró como inclusión y movilidad, y no dio lugar a un movimiento de deudores de consumo (Luzzi, 2021; Wilkis, 2024). Los hipotecados UVA siguieron otra trayectoria: aun con mora baja, la indexación del capital y la sensación de pagar sin dejar de deber alimentaron una organización nacional, apoyada en una figura moralmente legítima –el deudor que seguía pagando–, un bien valioso –la vivienda única– y una responsabilidad identificable en la política estatal que la había habilitado. La politización feminista realizó otra operación: la consigna “Vivas, libres y desendeudadas nos queremos” reunió obligaciones heterogéneas para mostrar sus efectos comunes sobre la autonomía y los cuidados, buscando “sacar la deuda del clóset” (Cavallero y Gago, 2020).
Endeudarse no conduce por sí mismo a la politización. Es necesario que la experiencia se desprivatice, que aparezca una interpretación compartida de sus causas, que se identifiquen actores responsables y que alguna organización traduzca la experiencia en demanda. La coyuntura actual combina una extensión potencialmente mayor con una articulación más difícil: no hay un único contrato ni un bien visible que defender, sino tarjetas, préstamos personales, billeteras virtuales, servicios impagos y deudas informales destinados, cada vez más, a sostener gastos corrientes. Esa dispersión dificulta la construcción de una identidad común, pero también vuelve menos plausible explicar todas las deudas como decisiones plenamente libres.
Gobierno y oposición extraen conclusiones opuestas. El oficialismo confía en que la deuda es un asunto individual que no erosiona su base; parte de la oposición imagina que las cuotas impagas contienen el principio de un desencanto. Nuestro estudio muestra un panorama menos lineal. El Gobierno subestima la preocupación: la mayoría considera que el endeudamiento es un problema, lo padezca o no. Pero la oposición saca conclusiones apresuradas: reconocer un problema común no implica compartir sus soluciones.
Diagnósticos que no anticipan soluciones
Al preguntar a estos votantes de Milei por su experiencia con el endeudamiento, propia y cercana, surgieron tres maneras de experimentar y juzgar la deuda, construidas desde la situación material, el entorno y ciertas ideas sobre responsabilidad y justicia. Diez de las veintinueve personas que respondieron sobre su experiencia personal o cercana describieron una situación crítica: el crédito ya no financia mejoras sino comida o servicios, y la deuda no aparece como contrato elegido en libertad, sino como consecuencia de ingresos insuficientes. Un segundo grupo (ocho de veintinueve) no atraviesa deudas críticas pero observa el problema como grave, y algunos lo leen en clave estructural. Un tercer grupo (once de veintinueve) interpreta el endeudamiento desde una moral de la responsabilidad individual: sin deudas críticas propias ni cercanas, distingue entre el buen deudor que ajusta y cumple y el mal deudor que gasta de más, y convierte la estabilidad propia en parámetro para juzgar situaciones muy distintas, dejando en segundo plano la informalidad, las tasas o la caída de ingresos.
La experiencia importa –quienes están asfixiados reconocen con mayor facilidad la dimensión colectiva del problema–, pero no determina por sí sola la posición política: incluso entre quienes lo leen en clave estructural persisten el valor del esfuerzo y la desconfianza hacia el Estado.
Al preguntar por las soluciones, la posición más extendida es la no intervención. Diecinueve de los treinta participantes que se pronunciaron sobre qué debería hacerse rechazaron que el Estado regule tasas o refinancie deudas; siete defendieron alguna forma de regulación, mediación o prevención pública; cuatro describieron el problema sin lograr formular una salida. Para la mayoría antiintervencionista, la deuda es un acuerdo libre entre privados: rescatarla sería injusto con quienes pagan con esfuerzo y podría reducir la oferta de crédito. La tarea del Gobierno consiste en estabilizar la economía, bajar impuestos y recuperar salarios, no en intervenir sobre contratos particulares. La solución es general y futura; las deudas, individuales y presentes.
Las vacilaciones del grupo que reclama alguna acción estatal son reveladoras. No forman un bloque homogéneo: varias respuestas comienzan aceptando el principio oficialista –el Estado no debería “hacerse cargo”– y luego agregan excepciones, como limitar intereses juzgados abusivos o incorporar educación financiera. No abandonan el lenguaje de la responsabilidad individual; intentan complementarlo con alguna forma de protección. Y los cuatro sin postura definida también iluminan esta tendencia: entre vivir una crisis y reclamar una solución colectiva hay un trabajo de interpretación que no siempre llega a completarse.
Deuda y fidelidad política
¿Qué ocurre cuando la deuda afecta directamente a quienes apoyan a Milei? Seis de los diez participantes en situación crítica rechazan la intervención estatal. No niegan el agobio: lo procesan mediante tres recursos que suelen combinarse: la responsabilidad personal, la confianza en que el plan oficial dará resultados y la atribución retrospectiva de la crisis al kirchnerismo.
La identidad negativa, que activa una oposición tajante a todo lo asociado con el kirchnerismo, también organiza las responsabilidades. En un trabajo anterior mostramos que muchos votantes de Milei acercaron sus interpretaciones a las del Gobierno cuando un tema pasó a ser bandera de la oposición (Kessler y Vommaro, 2026). Ocurrió con los jubilados, cuando votantes que apoyaban mejorar los ingresos respaldaron el veto presidencial al aumento por leerlo como maniobra desestabilizadora. Con la deuda sucede algo semejante. La intervención estatal se asocia con el asistencialismo, los planes y el “regalar dinero”; rechazarla confirma la distancia con el kirchnerismo. La imagen de “la pistola en la cabeza” ofrece una fórmula breve para articular esas disposiciones: el valor de cumplir, la memoria de crisis pasadas, el enojo con quienes reciben ayudas. Permite reconocer el problema sin trasladar la responsabilidad al Gobierno y mantener abierta la promesa de que el orden macroeconómico terminará mejorando la vida cotidiana.
El alineamiento, sin embargo, no es total ni irreversible: algunos buscan un punto intermedio (créditos a tasa razonable, una relación posible entre salarios y precios) que sostenga la responsabilidad individual sin resignarse a tasas abusivas ni a salarios que no alcanzan. La responsabilidad individual, argumentan, sólo puede ejercerse si el trabajo permite vivir. La deuda abre así tensiones dentro del electorado de Milei, pero no produce por sí sola una ruptura.
En definitiva, las condiciones materiales importan, pero no hablan solas. Entre una factura impagable y una demanda política intervienen identificaciones políticas, encuadres asociados a ellas, ideas de justicia y formas de atribuir responsabilidades. De ahí la doble lección. El Gobierno no puede desconocer el problema: la mayoría lo reconoce, lo padezca o no. Pero sus críticos no pueden dar por descontado que de ese problema saldrá, en la mirada de los votantes, la solución que ellos imaginan, como si fuera el resultado de un razonamiento lógico unívoco. En esa distancia entre la experiencia compartida y la solución imaginada se juega, por ahora, una parte de la persistencia del apoyo libertario.
Referencias
Cavallero, L. y Gago, V. (2020). Una lectura feminista de la deuda: ¡Vivas, libres y desendeudadas nos queremos! Tinta Limón.
Kessler, G. y Vommaro, G. (2026). «La construcción del electorado de derecha radical en Argentina». Estudios Sociológicos, 44, 1–25.
Luzzi, M. (2021). «Consumo, deuda y desigualdad: la expansión de los servicios financieros para los hogares en Argentina, 2003–2015». En S. Feldman (Dir.), Desigualdades en la Argentina: actores, territorios y conflictos. Ediciones UNGS.
Wilkis, A. (2024). Una historia de cómo nos endeudamos: créditos, cuotas, intereses y otros fantasmas de la experiencia argentina. Siglo XXI Editores.
[1] Mariana Gené (Universidad Nacional de San Martín – Consejo Nacional de Investigaciones Científicas y Técnicas – [email protected]). Miembro del Grupo de Trabajo CLACSO “Élites, desigualdad y democracia”; Gabriel Kessler (Universidad Nacional de San Martín – Universidad Nacional de La Plata – Consejo Nacional de Investigaciones Científicas y Técnicas – [email protected]). Miembro del Grupo de Trabajo CLACSO “Violencias, autoritarismos y políticas de seguridad democráticas”; Gabriel Vommaro (Universidad Nacional de San Martín – Consejo Nacional de Investigaciones Científicas y Técnicas – [email protected]). Miembro del Grupo de Trabajo CLACSO “Élites, desigualdad y democracia”.
[2] Desde julio de 2024 realizamos un estudio longitudinal mediante cinco grupos de WhatsApp con votantes que apoyaron a Milei en ambas vueltas de 2023. Para este texto analizamos las respuestas de 29 participantes a una consigna sobre endeudamiento y de 30 a otra sobre la posible intervención estatal. Los conteos son descriptivos y no buscan representar estadísticamente al electorado mileísta.
El precio de no poder pagar
Maximiliano Alonso*
Las familias argentinas toman poco crédito y aun así no logran devolverlo. La explicación no está en la tasa a la que se presta sino en lo que se cobra después, y en un límite legal que se eliminó por decreto en diciembre de 2023. Debajo de todo eso hay un circuito que ninguna estadística registra.
Hay una cifra que se repite en los diarios argentinos desde hace meses y que, de tanto repetirse, dejó de decir algo. La morosidad de las familias en el sistema bancario llegó en mayo al 12,8%, el nivel más alto en dos décadas, y en el universo de las billeteras virtuales trepó hasta rondar un tercio de la cartera. Los titulares alternan entre dos lecturas igualmente cómodas. Para unos, es la prueba de que el ajuste llegó a los hogares. Para otros, un fenómeno de transición propio de un mercado de crédito que vuelve a existir después de una década de represión financiera. Las dos tienen algo de razón y ninguna explica lo esencial: por qué una deuda de cien mil pesos originada en una compra de supermercado termina, ocho meses después, convertida en una cifra que su titular ya no puede pagar bajo ninguna hipótesis.
Conviene empezar por el dato que casi nunca acompaña a los otros. Las familias argentinas están entre las que menos crédito toman del mundo. El endeudamiento de los hogares, medido contra el producto o contra el ingreso disponible, es una fracción del chileno y bastante menor que el brasileño. Un país que debe poco y no puede pagar no tiene un problema de sobreendeudamiento en el sentido en que lo entienden los manuales. Tiene otra cosa.
Parte de esa otra cosa ya fue dicha, y con razón: el crédito dejó de financiar bienes durables y pasó a financiar gasto corriente. Alimentos, tarifas, medicamentos, el mes que no cierra. Cuando el préstamo cubre consumo de subsistencia, no hay reprogramación que genere solvencia, porque no existe una capacidad de repago futura que reconstruir; existe un ingreso insuficiente en el presente. Esto se sabe y se publica con frecuencia.
Lo que no se publica es qué ocurre después del incumplimiento, y ahí está, a mi juicio, el nudo del asunto.
Cuando alguien deja de pagar, deja también de regir la tasa que le prometieron al otorgarle el crédito y empieza a regir otra: el interés punitorio, que se suma a la compensatoria y que en la Argentina de hoy no reconoce techo legal alguno. No siempre fue así. La Ley 25.065, de tarjetas de crédito, disponía que los punitorios no podían superar el cincuenta por ciento de la tasa de financiación aplicada. Ese límite fue eliminado por el decreto de necesidad y urgencia 70, de diciembre de 2023, en el mismo paquete desregulatorio que liberó el acceso a las bases de antecedentes crediticios. La medida se discutió poco entonces y no se discute nada ahora, cuando sus efectos se leen todos los meses en la estadística del Banco Central.
Vale insistir en la distinción, porque de ella depende toda la política pública posterior. La tasa compensatoria es el precio del crédito y se pacta antes de tomarlo; ponerle un techo, como intentó Japón en 2006 y Chile en 2013, encarece el fondeo de los prestadores marginales y expulsa del sistema formal a quienes no pueden acreditar ingresos, que en un país con 44% de informalidad laboral no son pocos. El punitorio, en cambio, se aplica después del incumplimiento. Limitarlo no restringe el acceso al crédito de nadie, por la sencilla razón de que nadie decide tomar un préstamo evaluando cuánto le cobrarán si no llega a pagarlo. Es una regulación sin costo de exclusión, algo bastante raro en el instrumental de la política financiera.
Hasta acá, todo se apoya en estadísticas. Conviene entonces decir lo que las estadísticas no muestran, porque el problema es bastante peor que el que puede medirse.
Cuando una persona agota el crédito bancario pasa a la billetera virtual, y cuando la billetera la rechaza por atrasos queda el prestamista del barrio. Es una escalera descendente donde cada escalón cobra más caro que el anterior y ofrece menos protección que el anterior, y donde el último escalón no figura en ningún registro. El Banco Central ve lo que sucede en los bancos y en los proveedores no financieros de crédito. Lo que sucede en la puerta de una casa un viernes a la tarde no lo ve nadie.
Los indicios disponibles son fragmentarios y coinciden todos en la misma dirección. Una encuesta del Instituto Universitario CIAS entre jóvenes de barrios populares encontró que el 57% de esos hogares debió pedir dinero prestado para cubrir gastos cotidianos, y que la modalidad predominante fue informal: 68% recurrió a familiares o amigos, 39% a prestamistas de barrio y 19% al comercio de la cuadra, mientras el circuito formal quedaba reducido a una participación mínima. Dentro del propio sistema regulado, la categoría residual de “otros préstamos”, que agrupa operaciones de monto chico y mayor informalidad, saltó de 10,7% a 31,9% de irregularidad. Y cerca de seis millones de hogares, el 59% del total, registran obligaciones fuera del sistema bancario, en una categoría heterogénea que va del préstamo de un pariente a la cuota del colegio impaga.
El costo de ese último escalón no se mide en puntos de tasa. En estos días el ministro de Seguridad bonaerense describió en público lo que las organizaciones sociales del conurbano vienen denunciando hace meses: familias que piden un préstamo, no pueden devolverlo y terminan perdiendo la casa. Hay causas judiciales por secuestro originadas en deudas de pocos cientos de miles de pesos. Donde el acreedor es una organización criminal, la mora no se resuelve en un juicio ejecutivo.
Y esto no le pasó solamente a la Argentina. Es, de hecho, el efecto secundario mejor documentado de la regulación del crédito al consumo. Cuando Japón fijó en 2006 un techo del veinte por ciento anual y limitó el endeudamiento total al tercio del ingreso, la industria formal se contrajo a una velocidad que sorprendió a los propios reguladores, y una porción de los deudores excluidos reapareció del otro lado, en manos de los prestamistas ilegales que allá llaman yamikin.
América Latina tiene su propia versión, y es peor porque nació dentro del crimen organizado. El gota a gota, consolidado en Medellín durante los años noventa como mecanismo de colocación de dinero del narcotráfico, se expandió según la investigación de El País y Connectas a por lo menos dieciséis países de la región, con tasas que InSight Crime ubica en el orden del veinte por ciento diario. En Perú, el Instituto Peruano de Economía estimó un promedio del quinientos por ciento anual, con una décima parte de los préstamos por encima del diez mil. En España empezaron a aparecer las primeras alertas este año. México, Chile, Costa Rica, Uruguay, Bolivia: el mapa se completó prácticamente solo, y donde llegó, llegó con extorsión.
La conclusión es incómoda para quienes proponemos regular, y hay que asumirla de frente: toda restricción sobre el crédito formal tiene un destino para los que quedan afuera, y ese destino no es la prudencia. De ahí que ninguna reforma seria pueda agotarse en poner topes. Corea del Sur, después de su crisis de 2003, no se limitó a regular: creó líneas de microcrédito público a tasa baja dirigidas específicamente a la población excluida, para disputarle clientela al prestamista informal. El Reino Unido montó equipos especializados en la persecución penal del préstamo usurario, con presupuesto propio y capacidad de investigación. Son las dos piezas que en la Argentina no existen y que ninguna discusión sobre tasas puede reemplazar.
Dicho esto, hay medidas que están al alcance de la mano y que no cuestan un peso. Si buena parte del saldo que hoy figura como impago está compuesto por punitivos calculados sin límite sobre un capital comparativamente menor, aplicar el tope que la ley preveía hasta diciembre de 2023 y volver a liquidar la deuda no constituye una quita: constituye un recálculo. La diferencia dista de ser semántica, porque nadie tiene que defender un perdón de deudas en el Congreso ni explicarle a un contribuyente por qué financia la fiesta ajena. Se trata de restituir un límite que existía y que fue removido por decreto.
Hay más herramientas dormidas. El artículo 771 del Código Civil y Comercial faculta a los jueces a reducir los intereses cuando la tasa, o el resultado de su capitalización, excede desproporcionadamente el costo medio del dinero, y ordena que lo cobrado en exceso se impute al capital. El remedio ya está escrito. El problema es que opera de a uno, ante un juez, con abogado y en plazos que se miden en años, lo cual resulta sencillamente inaplicable frente a los cerca de seis millones de personas que hoy registran atrasos. Convertir ese remedio judicial en una regla administrativa automática, que se aplique en la liquidación misma de la deuda y no en una sentencia, es probablemente la reforma de mayor impacto y menor costo fiscal disponible en la agenda financiera argentina.
Existe además un activo que el país subestima. La Central de Deudores del Banco Central consolida información de bancos y de proveedores no financieros de crédito: ve, en un mismo lugar, lo que una persona debe en el sistema bancario y lo que debe en las billeteras. Chile puso en marcha un registro equivalente recién en abril de este año, tras años de tramitación legislativa. Noruega hizo lo propio en 2019. Nosotros tenemos esa infraestructura hace tiempo y la usamos a medias, porque su consulta no es obligatoria ni vinculante para quien otorga crédito fuera del perímetro bancario, que es justamente donde la irregularidad triplica la del sistema regulado. Vale aclarar que ese registro ilumina la superficie. Lo sumergido sigue siendo invisible, y ninguna política pública puede diseñarse a ciegas sobre un fenómeno del que no se conoce ni la magnitud.
Nada de esto arregla el salario, y sería deshonesto sugerir lo contrario. Ninguna política de deuda resuelve un problema de ingresos; a lo sumo evita agravarlo. Pero hay un dato que debería incomodar bastante más de lo que incomoda: entre los deudores de veinte a veinticuatro años, la irregularidad en billeteras virtuales supera el cuarenta por ciento. Se trata de una generación a la que se le está cerrando el acceso al sistema financiero formal antes de que termine de entrar en él, por atrasos de montos muchas veces irrisorios que crecieron por obra de un interés sin límite. El escalón siguiente de esa escalera ya sabemos cuál es. A Corea le llevó una década reparar un daño de esa naturaleza. Nosotros todavía estamos a tiempo de no producirlo del todo.
* Maximiliano Alonso es Doctor en Economía, Estudio en la ULB de Bruselas y finanzas en Oxford. Trabaja como senior adviser en uno de los bancos multilaterales de desarrollo y es presidente honorífico de Fundación SurLab.
Deudas, derechos y futuro
Ariel Wilkis[1]
El aumento de la mora ya instaló su propia agenda. Ocupa la atención pública y asoma como preocupación legislativa: proyectos de refinanciación, límites a las tasas, alivios transitorios para deudores. La pregunta que me interesa hacer no es cuánta mora hay hoy, sino cómo mirar ese dato en el largo plazo: qué categorías movilizamos para leerlo, qué transformaciones profundas viene a expresar, y qué futuro —o qué ausencia de futuro— nos está planteando. Si se lo mira solo como un problema de coyuntura financiera, la respuesta se agota en tasas y en el estiramiento de calendarios de pago. Si se lo mira como lo que en realidad es —el punto visible de una transformación social que lleva casi una década gestándose y que compromete el vínculo mismo entre los hogares y la democracia— la pregunta cambia de escala, y con ella las respuestas posibles. Las cinco tesis que siguen intentan ordenar esa mirada de largo plazo.
1. Las deudas de los hogares, un eslabón perdido de las promesas y los fracasos de la democracia
Cuando empecé a escribir Una historia de cómo nos endeudamos partí de una convicción que no siempre resulta evidente: las deudas de los hogares -esas que no aparecen en los titulares sobre el FMI ni en las rondas de negociación con acreedores externos- son un territorio donde se juega, silenciosamente, el vínculo entre la sociedad y la política. El objetivo del libro fue leer, a través del endeudamiento de los hogares, el encuentro y el desencuentro entre las expectativas que la democracia argentina generó desde 1983 y los fracasos y desilusiones que esas mismas expectativas terminaron produciendo. La deuda no es, en este sentido, un dato residual de la economía doméstica: es un eslabón que conecta la vida cotidiana de las familias con el proyecto colectivo de la democracia. Por eso sostengo que no se puede escribir una historia de la democracia argentina sin escribir, en paralelo, una historia de sus deudas domésticas. Ambas historias corren juntas, se explican mutuamente, y allí donde la política falla en sostener sus promesas, la deuda aparece para llenar ese vacío, aunque sea de manera precaria y a un costo altísimo para quienes la cargan. Con esta lectura de largo plazo sobre el rol de las deudas como anudamiento entre la sociedad y la política —y no como un capítulo aislado de la coyuntura económica— es que leo el presente: cómo llegamos hasta acá y por qué caminos podríamos salir.
2. Las deudas de los hogares son la fuente de una nueva cuestión social
El endeudamiento doméstico se ha convertido en una nueva cuestión social, fuente de desigualdad, explotación y, en ciertas configuraciones, de dominación. La vieja cuestión social del siglo XX se organizaba en torno a la relación salarial: el acceso a derechos básicos —vivienda, salud, educación— dependía del vínculo con el trabajo formal y de la protección que el Estado garantizaba sobre esa relación. Hoy ese acceso está cada vez más mediado por la capacidad de los hogares de obtener financiamiento en un mercado del crédito heterogéneo y desigual. El crédito y las deudas dejaron de ser una opción entre otras para convertirse en una necesidad estructural: los hogares las gestionan como una red de protección frente a riesgos que ya no pueden atender ni con sus ingresos laborales ni con la protección estatal. Esta transformación no es exclusivamente argentina —los estudios regionales muestran una dinámica similar de financiarización de los hogares de menores ingresos en distintos países de América Latina—, pero adquiere en la Argentina una intensidad particular por la combinación de inflación crónica, informalidad estructural y un mercado de crédito formal más acotado que el de países vecinos. Esta nueva cuestión social condiciona, además, todos los proyectos políticos: alienta las versiones de extrema derecha que prometen romper con el orden existente, y exige a las versiones progresistas repensar sus estrategias de protección social incorporando la centralidad de la deuda en la vida cotidiana de los hogares.
3. Las deudas crecen donde fallan los derechos y la protección social
La evidencia empírica permite identificar con precisión quiénes cargan con el peso mayor de esta transformación: los hogares inquilinos, los hogares con niños y niñas y jefatura femenina, y, como novedad del período reciente, los trabajadores alcanzados por la precarización laboral. Estos tres perfiles no son aleatorios: remiten, cada uno, a un derecho que no termina de garantizarse —el acceso a una vivienda regulada, la protección de la crianza, la estabilidad del empleo—. Donde ese derecho falla, no aparece simplemente una necesidad insatisfecha: aparece una deuda. Esta inversión de la relación habitual entre necesidad y endeudamiento tiene consecuencias analíticas importantes. Significa que el problema no puede resolverse únicamente en el terreno financiero, discutiendo tasas de interés o esquemas de refinanciación, aunque esas discusiones sean necesarias en lo inmediato. El problema de fondo es que una porción creciente de los hogares solo logra reproducir su vida cotidiana sacrificando ahorros, vendiendo pertenencias y acumulando compromisos que no tienen horizonte de resolución. Mientras el Estado no logre restituir de manera efectiva esos derechos -vivienda, cuidado, trabajo- la deuda seguirá ocupando ese lugar vacante, con un costo que no se mide solamente en pesos sino en las expectativas que los hogares depositan, o dejan de depositar, en la promesa democrática. Comprender esta relación entre derechos y deudas no es un ejercicio analítico: es la condición para pensar cualquier política pública que aspire a reducir la desigualdad estructural que atraviesa hoy a la sociedad argentina.
4.Las deudas «amortiguan» el malestar pero direccionan el descontento político
¿Por qué el deterioro del bienestar sostenido de los hogares no produce, de manera automática, un estallido social visible?. Parte de la respuesta está en la propia naturaleza de la deuda como experiencia vivida. En la Argentina, buena parte del endeudamiento popular es informal —con familiares, vecinos, el comercio del barrio— y esa informalidad, aunque genera un enorme desgaste emocional, no coloca al deudor bajo la amenaza constante del sistema financiero-bancario que sí opera en otros países de la región. Esa relativa amortiguación permite que el malestar se administre puertas adentro durante un tiempo prolongado, antes de encontrar una salida política. Pero esa demora no equivale a resignación: se acumula. Los sectores populares llevan décadas gestionando su economía con una combinación de planes sociales, trabajo informal y deuda; los sectores medios, en cambio, comenzaron a usar la tarjeta de crédito para llegar a fin de mes de manera creciente desde 2018 y, sobre todo, durante la pandemia.
Lo que define a este régimen de deuda no es solo su magnitud. Es su sentido acumulado. La deuda aspiracional —la que te permite comprarte una heladera, pagar la cuota del auto, planificar las vacaciones— crea un vínculo entre el esfuerzo presente y una promesa de futuro. La deuda de sacrificio es exactamente lo contrario: no te lleva a ningún lado. Es el precio de permanecer en el lugar. Y cuando esa experiencia se repite capa tras capa, gobierno tras gobierno, algo se rompe en la relación entre los hogares y la política.
Cuando ese sacrificio cotidiano no encontró ningún reconocimiento por parte de la política, se convirtió en malestar hacia el Estado, y ese malestar quedó disponible para la interpelación de un outsider que promete invertir los términos del sacrificio. No es casual que buena parte de la sociedad que veía en su propio esfuerzo financiero la prueba de que «se las arreglaba sola» haya encontrado plausible la promesa de que fuera el Estado, y no los hogares, quien sacrificara. La deuda, en este sentido, no solo amortigua: también contribuye, tarde o temprano, hacia dónde se canaliza el descontento.
5. Las deudas de sacrificio son el desafío para una propuesta de futuro
El régimen de deuda sacrificial que describe la experiencia financiera de millones de hogares argentinos se construyó a lo largo de años -la pandemia, la inflación crónica, los salarios que no alcanzan, la informalidad estructural- y se profundiza con las políticas de ajuste de Milei.
Si el problema es la mora, discutimos tasas y refinanciaciones; pero si el problema son las deudas de sacrificio, discutimos derechos. Donde falla un derecho —laboral, social— no nace una necesidad. Nace una deuda de sacrificio.
El crédito es dinero aún no prestado; las deudas, dinero ya prestado. El primero es una relación con el futuro, las segundas con el pasado. La escasez del crédito y el desborde de las deudas no es solo un desequilibrio contable, un fallo de caja negativo, es el dominio del tiempo pasado sobre el futuro. Una sociedad con deudas carcome las expectativas sobre el porvenir que ofrecen las democracias, devora estas expectativas desde sus cimientos y atenta contra la ilusión de un mañana mejor, su ficción más necesaria e irrenunciable.
[1] Investigador del CONICET y Decano de la Escuela Interdisciplinaria de Altos Estudios Sociales (EIDAES) de la UNSAM. Artículo publicado originariamente en https://movimientoderechoalfuturo.com.ar/